
자사주를 소각하면 고배당 경쟁에서 제외되고, 밸류업 정책의 허점이 드러난다
자사주를 소각하면 고배당 경쟁에서 제외되고, 밸류업 정책의 허점이 드러난다
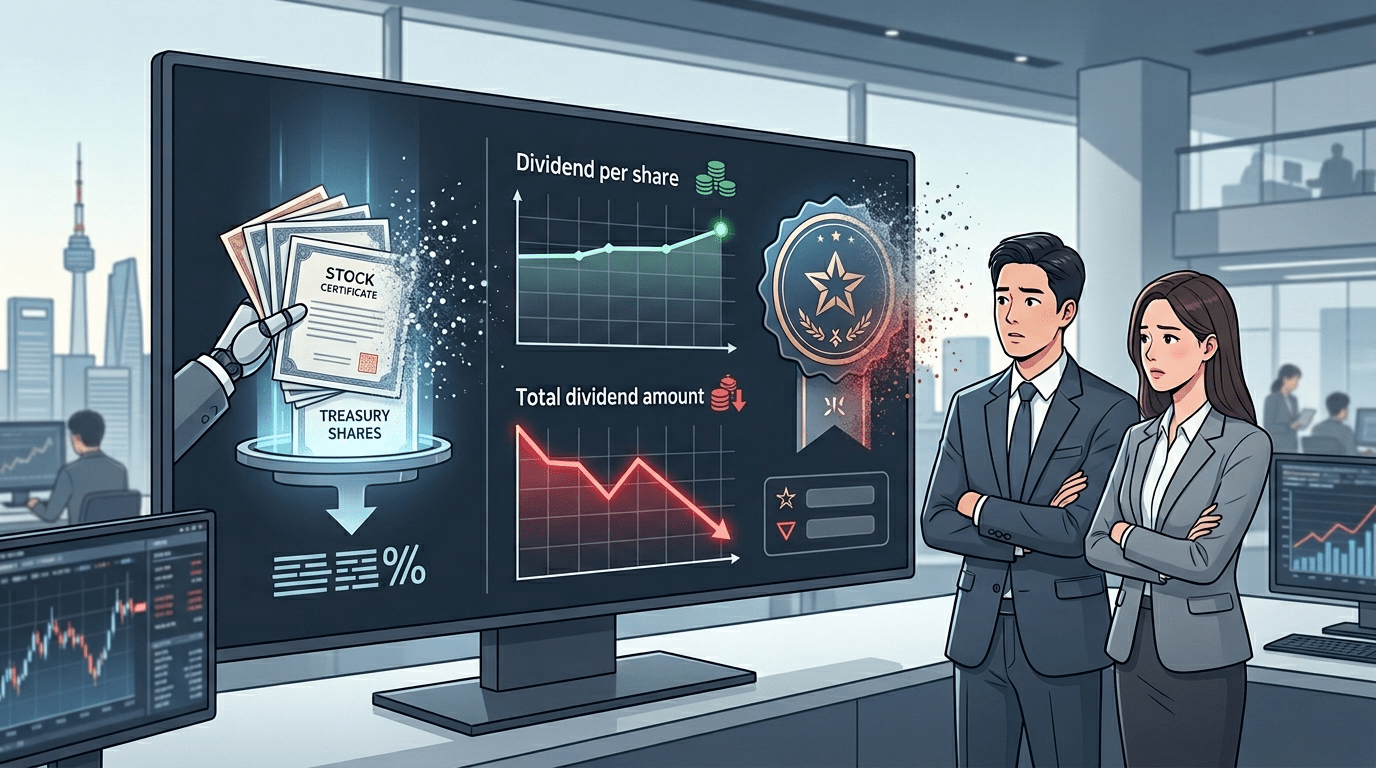
정부가 만든 고배당 기업 세금 혜택 기준이 실제 기업의 주주환원 방식과 잘 맞지 않는다는 지적이 커지고 있다. 특히 자사주를 사들여 없애는 방식으로 주주가치를 높인 회사가 오히려 혜택 대상에서 빠질 수 있어, 제도 취지와 현실이 어긋난다는 평가가 나온다.
현재 기준은 회사가 배당성향 40퍼센트 이상을 유지하거나, 노력형 기준으로 25퍼센트 이상을 맞추는 것과 함께, 전년도보다 배당금 총액이 줄지 않아야 한다는 조건을 둔다. 문제는 이 잣대가 주당 배당금이 아니라 전체 배당금 규모를 중심으로 짜였다는 점이다.
회사가 자사주를 매입한 뒤 소각하면 시장에 남아 있는 주식 수가 줄어든다. 이때 주주 한 사람당 받는 배당금이 그대로여도, 배당을 지급해야 하는 주식 수 자체가 감소해 전체 배당금은 작아질 수 있다. 다시 말해 회사는 주당 가치를 높이는 주주환원을 했는데도, 제도상으로는 배당 총액이 줄었다는 이유로 불이익을 받을 수 있는 구조다.
삼양패키징이 대표적인 사례로 거론된다. 이 회사는 배당성향을 43퍼센트까지 높였고, 약 117억원 규모의 자사주 72만주도 소각했다. 하지만 유통 주식 수가 줄어든 영향으로 전체 배당금은 전년보다 1.71퍼센트 감소했다. 주당 배당과 자사주 소각을 함께 진행했는데도, 총액 기준만 적용하면 앞으로는 고배당 기업 요건을 채우지 못할 가능성이 생긴 것이다.
포스코홀딩스도 비슷한 흐름을 보였다. 2024년과 2025년 모두 주당 배당금을 1만원으로 유지했고, 배당성향도 115퍼센트에 이르렀다. 그러나 자사주 매입과 소각으로 유통 주식 수가 25만5428주 줄면서 전체 배당금은 0.17퍼센트 감소했다. 배당 정책 자체는 유지됐지만, 총액 중심 기준 때문에 혜택 요건 충족이 어려워진 셈이다.
두 회사는 올해까지는 비교 기준을 특별하게 적용하는 규정 덕분에 고배당 기업 조건을 맞춘 것으로 해석된다. 하지만 내년부터는 상황이 달라질 수 있다. 자사주 소각처럼 주주가치를 높이는 행동을 했어도, 배당 총액이 줄었다는 이유만으로 특례 대상에서 제외될 수 있기 때문이다.
핵심 문제는 제도가 현금배당만 지나치게 중요하게 본다는 점이다. 자사주 소각은 주당 가치 상승을 통해 주주이익을 키우는 대표적인 방법이지만, 현행 기준은 이를 충분히 반영하지 못한다. 예외 규정도 없어, 정상적인 자사주 소각으로 배당 총액이 줄어든 경우까지 똑같이 불리하게 처리된다.
시장에서는 이런 구조가 기업의 선택을 왜곡할 수 있다고 본다. 회사 입장에서는 자사주 소각보다 현금배당 확대에만 매달리게 될 수 있고, 그 결과 자본 효율성을 높이는 다양한 주주환원 정책이 오히려 위축될 수 있다는 것이다.
더구나 이 제도는 3년 한시 운영이라 보완이 늦어질수록 현장의 혼란은 커질 수 있다. 단순히 배당 총액 유지 여부만으로 기업을 평가하면, 제도의 본래 목적이었던 주주가치 제고와 기업가치 개선을 제대로 담아내기 어렵다는 목소리가 나온다.
Justin Parker




댓글 0
첫 댓글을 남겨보세요.