
달러에 전부 걸었던 중국 투자자들 이자 조금 더 챙기려던 판단이 결국 팔백만 원 손실로 되돌아왔다
달러에 전부 걸었던 중국 투자자들 이자 조금 더 챙기려던 판단이 결국 팔백만 원 손실로 되돌아왔다
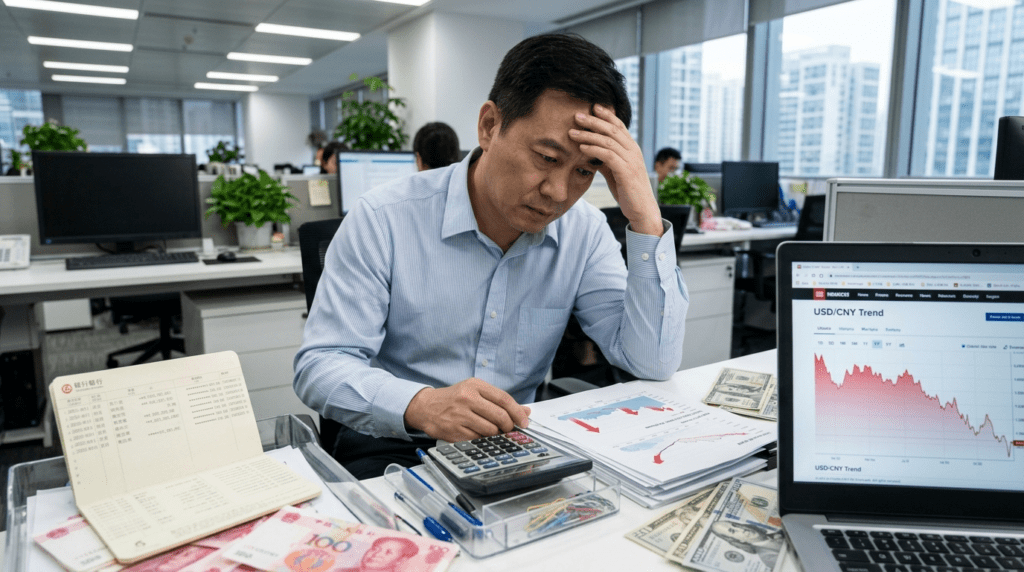
중국에서 달러 예금과 달러 재테크 상품에 돈을 넣은 투자자들이 최근 큰 부담을 안게 됐다. 높은 금리를 기대하고 달러를 샀지만, 위안화 가치가 오르면서 환율 손실이 이자 수익보다 더 커졌기 때문이다.
선전에서 오래 일한 한 직장인은 자녀 유학 자금을 준비하려고 2024년부터 2025년 초까지 위안화를 달러로 바꿔 투자했다. 환율이 1달러당 7.3위안 안팎일 때 여러 번 나눠 달러를 사들였고, 모은 돈은 약 8만 달러 수준이었다. 이 자금은 달러 정기예금과 달러 기반 재테크 상품에 들어갔다.
처음에는 판단이 나쁘지 않아 보였다. 그때 중국 안에서는 위안화 예금 금리가 계속 낮아지고 있었고, 일부 은행의 달러 예금 금리는 연 5퍼센트를 넘겼다. 시장에서는 미국 기준금리가 앞으로 내려갈 가능성이 거론됐고, 이런 높은 금리를 오래 누리기 어렵다는 분위기도 있었다. 그래서 달러 상품으로 자금이 몰렸다.
이 투자자도 이런 흐름 속에서 달러 상품에 들어갔다. 한 차례는 5만 달러를 연 5퍼센트 수준의 정기예금에 넣었고, 이후에도 환율이 높은 구간에서 2만 달러를 더 바꿨다. 당시 일부 은행은 금리를 이미 낮추고 있었지만, 몇몇 중소형 은행은 여전히 4퍼센트대 금리를 내세웠다. 그는 일부 자금은 매일 운용 가능한 달러 상품에, 나머지는 정기예금에 나눠 넣었다.
하지만 상황은 2025년 들어 달라졌다. 2분기 이후 위안화가 강세를 보이기 시작했고, 연말에는 환율이 1달러당 7위안 안팎까지 내려왔다. 지금도 이런 흐름이 이어지고 있다. 달러 상품 자체의 이자는 남아 있었지만, 비싼 환율에 달러를 샀던 탓에 환차손이 커졌고, 결국 이자 수익을 거의 다 지워버렸다. 일부는 원금까지 줄어드는 상황에 놓였다.
문제는 금리 매력도 예전만 못하다는 점이다. 최근 1년 사이 중국 상업은행들의 달러 예금과 달러 재테크 상품 금리는 계속 낮아졌다. 대형 은행과 중형 은행의 달러 예금 금리는 대체로 연 3퍼센트 아래로 내려왔고, 일부 대표 상품도 3개월, 6개월, 1년 기준으로 2퍼센트대에 머무는 수준이다.
전문가들은 이런 때일수록 무조건 서둘러 정리하기보다 돈을 언제 써야 하는지, 손실을 얼마나 버틸 수 있는지부터 따져봐야 한다고 말한다. 당장 쓸 계획이 없는 자금이라면 일정 기간 더 보유하면서 이자로 환율 충격을 조금 완화할 수 있다. 반대로 가까운 시일 안에 써야 하는 돈이라면, 자신이 달러를 산 환율과 현재 재정 상태를 함께 살펴보고 자산을 나눠 조정하는 것이 더 현실적인 대응으로 꼽힌다.
결국 이번 사례는 금리가 높다는 이유만으로 달러에 집중 투자하면, 환율 변화에 따라 기대한 수익이 크게 흔들릴 수 있다는 점을 보여준다.
Justin Parker


댓글 0
첫 댓글을 남겨보세요.