
대한해운, 운임 상승에도 실적 개선 반영은 크지 않은 흐름
대한해운, 운임 상승에도 실적 개선 반영은 크지 않은 흐름
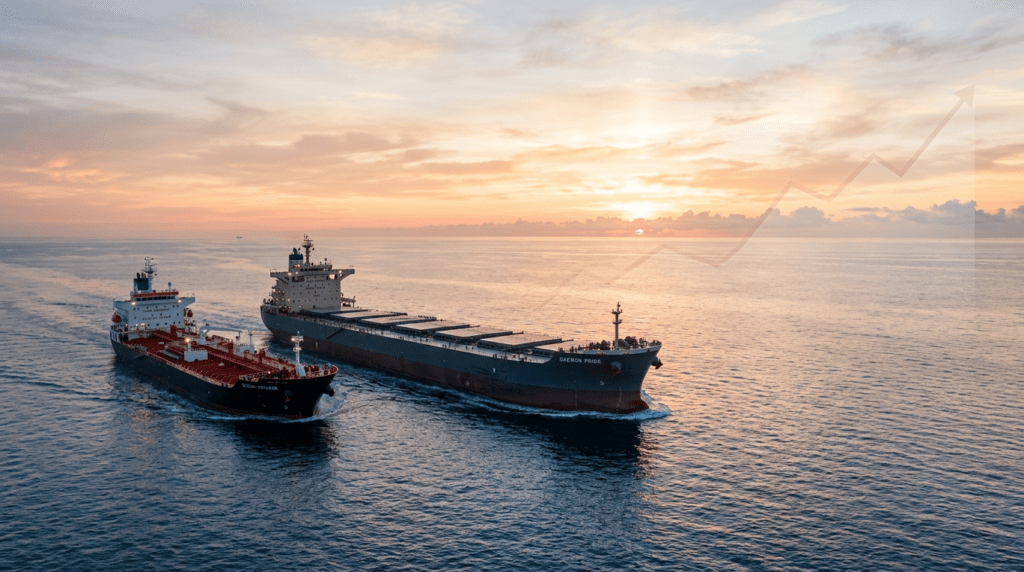
대한해운은 최근 해운 운임이 오르는 흐름의 도움을 받고 있지만, 실적에 바로 크게 반영되기는 어렵다는 평가가 나왔다. 이 회사 매출의 대부분이 장기계약 중심의 전용선 사업에서 나오기 때문이다. 이 사업은 시황이 좋아져도 수익이 급격히 늘기보다는, 꾸준하고 안정적으로 돈을 버는 구조에 가깝다.
증권가는 대한해운의 올해 1분기 매출을 3317억원, 영업이익을 595억원 정도로 봤다. 시장 예상보다는 나은 수준이지만, 지난해와 비교하면 매출은 비슷하고 영업이익은 조금 줄어든 수치다. 이는 예전에 초대형 원유운반선 매각과 일부 계약 종료 영향이 이어지면서 전체 외형이 다소 줄어든 결과로 풀이된다.
그래도 해운 업황이 살아난 점은 분명한 버팀목이다. 특히 벌크선과 탱커선 운임이 강하게 올랐다. 1분기 벌크선 운임 지표는 지난해보다 크게 뛰었고, 미국과 이란의 갈등 여파로 탱커 운임 지표도 빠르게 상승했다. 다만 이런 운임 상승 효과는 부정기선 부문에는 일부 도움이 될 수 있어도, 전용선 중심 구조에서는 반영 속도가 느릴 수 있다.
반대로 안정성은 대한해운의 강점으로 꼽힌다. 전용선 사업은 연료비가 오르면 그 부담을 운임에 어느 정도 반영할 수 있어 비용 압박이 상대적으로 크지 않다. 또 운임을 달러로 받는 구조여서 원달러 환율이 오를 때는 환차익도 기대할 수 있다. 즉, 시황 변화에 즉시 크게 웃는 구조는 아니지만, 변동성이 큰 구간에서도 실적을 비교적 안정적으로 지킬 수 있는 사업 모델이라는 뜻이다.
이런 점을 반영해 증권사는 목표주가를 2100원에서 2800원으로 높였지만, 투자 의견은 중립으로 낮췄다. 최근 주가가 단기간에 빠르게 올라 부담이 커졌다고 본 것이다. 실제로 대한해운 주가는 2월 말 이후 약 25% 상승했다. 해상 운임 상승 기대와 북극항로 관련 기대감이 함께 주가를 끌어올렸지만, 주력인 전용선 사업 특성상 업황 개선 효과가 실적에 나타나기까지는 시간이 걸릴 수 있다는 설명이다.
중장기적으로는 실적이 조금씩 나아질 가능성이 제시됐다. 연간 영업이익은 2025년 2070억원에서 2026년 2410억원으로 늘고, 영업이익률도 16%대에서 18%대로 개선될 것으로 전망됐다. 결국 대한해운은 급격한 실적 폭발보다는, 안정적인 사업 구조를 바탕으로 천천히 좋아지는 흐름에 더 가까운 회사로 볼 수 있다.
Justin Parker




댓글 0
첫 댓글을 남겨보세요.