
2조 넘는 부모 지원금 출동 12개월 사이 2억~13억 더 뛴 가격 “내 집 마련은 이제 꿈도 못 꿔요”
2조 넘는 부모 지원금 출동 12개월 사이 2억~13억 더 뛴 가격 "내 집 마련은 이제 꿈도 못 꿔요"
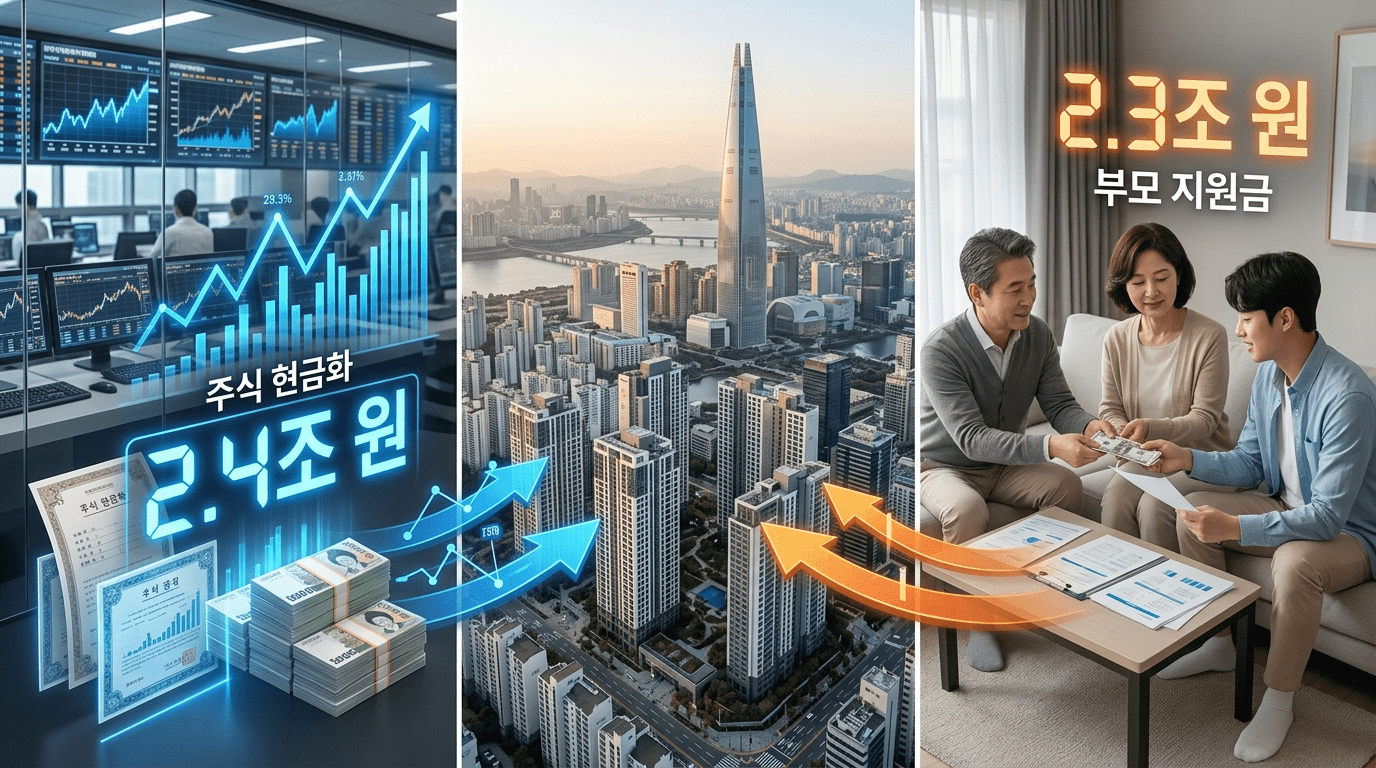
집값 급등 속 부모 지원금과 주식 현금화 러시
올해 들어 수도권 집값이 가파르게 오르면서 주택 구매자들의 자금 마련 방식에 큰 변화가 나타나고 있다. 특히 주식이나 채권을 현금화하거나 부모로부터 물려받은 돈으로 집을 사는 비율이 과거에 비해 두 배 가까이 늘어난 것으로 확인됐다.
국회에 제출된 최근 자료를 분석한 결과, 올해 초부터 4월까지 서울에서 거래된 주택의 총 금액은 약 36조원에 달했다. 이 가운데 금융 자산을 팔아서 마련한 돈이 2조4천억원을 넘어섰고, 부모나 조부모로부터 받은 증여 및 물려받은 상속 자금도 2조3천억원이 넘는 것으로 집계됐다.
금융 자산 현금화, 과거 대비 두 배 급증
주택 구매 자금 출처를 살펴보면 가장 눈에 띄는 변화는 주식과 채권을 팔아 마련한 돈의 비율이다. 2021년부터 2025년까지는 전체 거래 금액의 2~3% 수준에 머물렀다. 구체적으로 2021년 2.9%, 2022년 2.5%, 2023년 2.8%였으며, 2024년에도 3.3%에 불과했다.
그러나 올해는 상황이 완전히 달라졌다. 1월부터 4월까지 서울 지역에서 주택을 산 사람들 중 주식이나 채권을 현금화한 비율이 6.6%로 치솟았다. 금액으로는 2조4천억원이 넘는 규모다. 이는 지난 5년간의 평균과 비교하면 비율이 두 배 이상 증가한 수치다.
부모 세대 지원금도 급증세
금융 자산 못지않게 증여와 상속을 통한 자금 유입도 크게 늘었다. 과거에는 전체 거래 금액의 3~4% 정도였던 이 비율이 올해는 6.4%까지 상승했다. 금액으로는 2조3천억원 규모로, 주식·채권 현금화 금액과 비슷한 수준이다.
결국 주식 현금화와 부모 지원금을 합치면 총 4조7천억원이 넘는 돈이 올해 초 서울 주택시장으로 흘러들어왔다. 전체 거래액의 13%에 해당하는 규모다. 업계 전문가들은 “대출 규제가 강화되고 갭 투자가 막히면서 자기 자본 비율을 높여야 하는 상황에서, 주식 수익이나 부모의 도움으로 부족한 자금을 메우는 경향이 뚜렷해졌다”고 분석했다.
전세 끼고 사기는 이제 옛말
반대로 크게 줄어든 자금 출처도 있다. 바로 집을 살 때 그 집의 전세 보증금을 활용하는 방식이다. 과거에는 집을 사면서 세입자가 살고 있는 상태 그대로 인수하여 전세금을 구매 자금으로 활용하는 경우가 많았다.
2021년과 2022년만 해도 이런 방식으로 마련된 자금이 전체의 26~28%에 달했다. 2023년부터 2025년까지도 14~17% 수준을 유지했다. 하지만 올해는 6.6%로 급락했다. 정부의 강력한 규제로 전세를 끼고 집을 사는 것이 사실상 어려워진 영향이 크다.
은행 대출·예금 비중은 유지
한편 은행 대출이나 본인 예금 등 전통적인 자금 출처의 비율은 큰 변화가 없었다. 올해 1~4월 금융기관에서 받은 대출금은 8조6천억원으로, 전체 거래액의 23.6%를 차지했다. 이는 2023년 이후 계속 22~23% 수준에서 유지되고 있는 수치다.
은행 예금으로 마련한 자금 비율도 올해 17.1%로 조사됐다. 2020년부터 지금까지 평균 17% 수준에서 거의 변동이 없다. 기존에 보유하고 있던 다른 부동산을 팔아서 마련한 자금 비율도 32.9%로, 30%대를 꾸준히 유지하고 있다. 회사 지원금이나 개인 간 빌린 돈의 비율도 0.5%로 과거와 비슷한 수준이다.
40~50대, 주식 수익으로 강남 진입
연령대별 분석 결과도 흥미롭다. 40~50대 구매자들이 기존에 살던 집을 팔고, 여기에 주식 투자로 벌어들인 수익을 보태어 더 비싼 지역으로 이동하는 패턴이 두드러졌다.
특히 주식과 채권을 팔아 마련한 2조4천억원 가운데 절반이 넘는 1조원 이상이 강남구, 서초구, 송파구 등 강남 3구로 흘러들어간 것으로 나타났다. 이는 주식 시장에서 수익을 낸 투자자들이 그 돈으로 서울에서도 가장 비싼 지역의 집을 사는 데 집중하고 있음을 보여준다.
집값 상승과 자금 마련 방식 변화의 상관관계
올해 5월 기준 서울 아파트의 평균 매매 가격은 13억원을 기록했다. 1년 전만 해도 11억원대였던 것과 비교하면 2억원 가까이 오른 셈이다. 이처럼 빠른 가격 상승 속에서 대출 한도는 오히려 줄어들었고, 전세를 끼고 사는 것도 규제로 막히면서 구매자들은 자기 돈을 더 많이 준비해야 하는 상황에 놓였다.
결국 주식 시장에서 번 돈을 현금화하거나, 부모 세대로부터 재산을 미리 받아 집을 사는 방식이 새로운 표준으로 자리 잡고 있다. 과거에는 은행 대출과 전세 보증금, 그리고 본인의 저축이 주택 구매의 3대 축이었다면, 이제는 주식 수익과 부모 지원이 중요한 자금원으로 부상한 것이다.
이러한 변화는 주택 시장의 진입 장벽이 더욱 높아지고 있음을 의미한다. 금융 자산을 보유하지 못한 젊은 세대나 부모의 경제적 지원을 받기 어려운 계층은 집을 사는 것이 점점 더 어려워지고 있다. 반면 이미 자산을 보유한 40~50대는 주식 수익을 활용해 더 좋은 지역으로 이동하며 자산을 불리고 있다.
전문가들은 “주식 시장과 부동산 시장이 점점 더 긴밀하게 연결되고 있으며, 세대 간 자산 이전도 주택 구매에서 핵심 요소로 작용하고 있다”며 “이런 추세가 계속되면 자산 격차는 더욱 벌어질 수밖에 없다”고 경고했다.
결국 올해 서울 주택 시장은 ‘주식 현금화’와 ‘부모 지원’이라는 두 가지 키워드로 요약된다. 전세 끼고 사기와 대출 의존도는 낮아진 반면, 자기 자본 비율은 크게 높아졌다. 이는 주택 구매 방식의 근본적인 변화를 보여주는 동시에, 내 집 마련이 점점 더 어려운 시대가 되고 있음을 증명하고 있다.
Justin Parker



댓글 0
첫 댓글을 남겨보세요.